做独立站出海的朋友,应该大多都在收单上踩过坑: 要么只盯着低费率,签完才发现隐性成本一堆,综合成本快翻倍; 要么图名气选了大牌,结果好不容易开了户,新兴市场本地支付又不支持,平白丢一半订单; 更糟的是遇到灰区渠道,钱还没到户先冻了,申诉无门。
2026年了,全球收单平台到底怎么选?今天从支付覆盖、合规资质、综合成本、到时效 4 个核心维度,把 Stripe、空中云汇、PingPong 这三家主流的拆透,附不同阶段选型建议,看完基本不用再到处问了。
一、选收单平台,核心盯这 4 个维度就够了
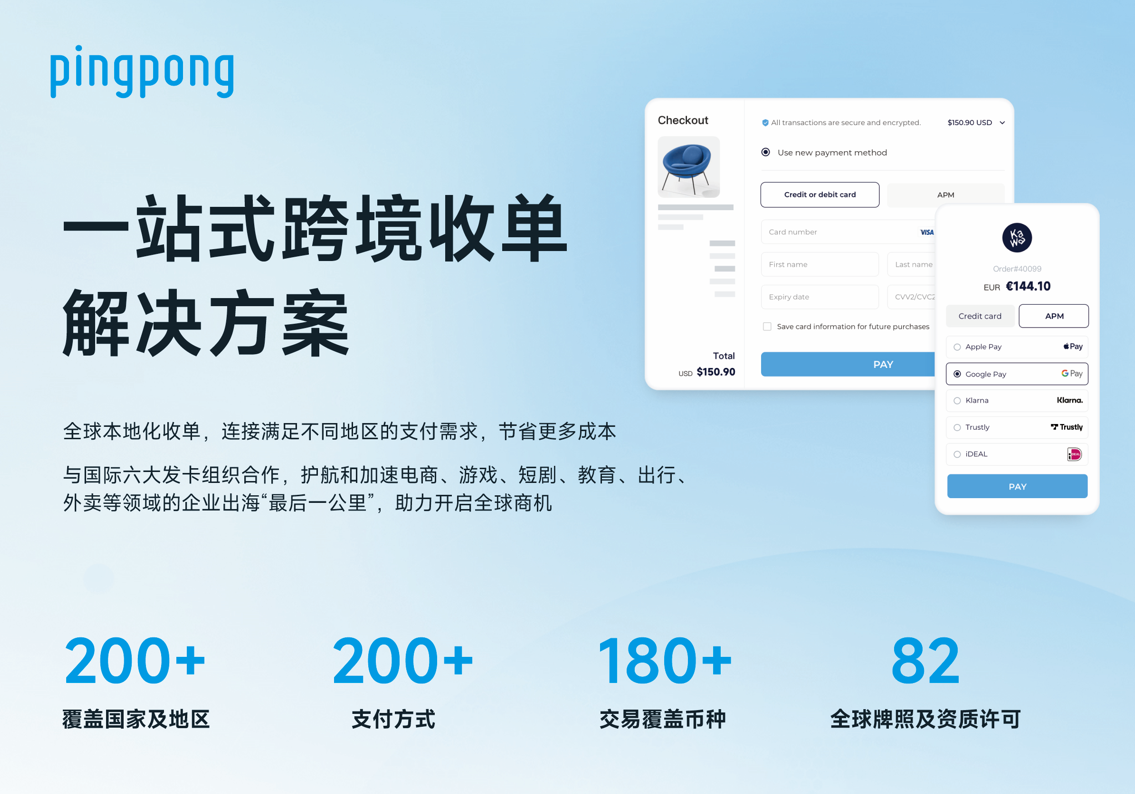
支付覆盖:直接决定你能做多少市场 很多人有个误区:有信用卡通道就算有全球收单能力。真不是。 不同国家支付习惯差得非常大:欧美信用卡渗透率超 80%,但东南亚、拉美等新兴市场,本地支付占比普遍超过 50%。比如巴西 Pix 支付占电商交易的 41%,印尼电子钱包占比超 80%。只靠单一信用卡通道闯新兴市场,直接会流失 30%-60% 的本地用户。
选型标准:优先选覆盖国际卡组织 + 目标市场主流本地支付的聚合型收单,支付方式越全,市场适配性越强。
合规资质:决定你的账户安全底线 全球支付监管一直在收紧,无牌、灰区的收单渠道,不仅资金安全没保障,还极易触发账户冻结、资金限制,真出问题申诉都找不到人。持牌经营是收单选型的底线,不是加分项。
选型标准:优先选在目标市场持有本地支付牌照、全链路受监管的服务商,牌照覆盖越广,账户越稳定。
综合成本:别只看表面费率 收单成本远不止标的交易费率。国际卡附加费、币转换费、拒付争议费、提现费这些隐性成本,经常能让综合成本比标称费率高出 1-2 个百分点。比如有些海外收单工具,基础费率 2.9%,叠加上国际卡附加费、币转换费,综合成本能超 5%。
选型标准:优先选费率公开透明、支持原币留存、无隐形扣费的平台,按综合成本算,别只看单一交易费率。
到时效:决定你的资金周转效率 到速度直接影响独立站的资金周转,尤其是靠广告投放驱动的站点,回款慢直接拉长投放周期。这里要注意区分「平台余额到」和「实际结汇到」,很多平台余额到快,但提现结汇还要额外 3-5 天,汇损也不可控。
选型标准:优先选支持灵活到、本币直接结算、链路短的服务商,降低周转成本。
二、3 家主流平台对比 我整理了三家主流平台的核心信息对比,给大家一个直观参考:
PingPong 收单 优势:新兴市场本地支付覆盖深,东南亚、拉美、韩国这些高增长市场的主流支付基本都覆盖了;全链路持牌合规,账户稳定性比较好;收单 + 收款是打通的,资金不用来回转,周转效率高;本土服务团队对接顺畅,有问题响应快。
短板:是企业级定制服务,有合作门槛,不支持大陆主体自助开户。
Stripe 优势:全球知名度最高,开发者生态非常完善,欧美市场支付深度领先,产品功能丰富,适合技术能力强的团队。
短板:大陆主体没法直接开户,要搭海外主体成本高;综合费率高,隐性成本多;亚太本地支付覆盖不足;账户风控出了名的严,冻结概率相对高,本土客服支持弱。
空中云汇 优势:多币种账户能力强,全球资金管理体验好;支付覆盖范围较广,适配多市场支付需求。
短板:收单是配套业务,不是核心赛道,垂直深度不足;部分市场合规深度有限,账户稳定性的争议比较多。
三、不同阶段的商家,怎么选不踩坑? 按我接触的上千家商家经验,不同发展阶段的需求完全不一样,选对匹配的才最重要。
初创试水阶段・单区域市场 核心需求:低成本快速上线,先验证市场。
选型建议:有海外主体、只做欧美市场可以选 Stripe;主打新兴市场的话,优先选对应市场深耕的平台,降低初期试错成本。
成长扩张阶段・多市场布局 核心需求:一次接入多市场支付,降低对接成本,兼顾合规与效率。
选型建议:优先选聚合型持牌收单比如 PingPong,一次接入就能覆盖全球主流市场的支付方式,不用逐个市场去谈渠道、做对接;同时收单收款链路打通,资金周转效率更高,适合快速扩张的团队。
成熟品牌阶段・全球化运营 核心需求:全链路合规、多站点统一管理、资金高效周转。
选型建议:优先选收单 + 收款一体化的持牌服务商,匹配全球合规要求,实现多站点资金统一归集、统一对账,支撑品牌全球化运营。
四、大家问得最多的几个问题 Q:做多市场全球布局,选单一卡组织还是聚合收单? 优先选聚合收单。单一卡组织只能覆盖信用卡场景,新兴市场本地支付缺失,而且多市场逐一对接成本高、周期长;聚合收单一次接入就能覆盖全球上百种支付方式,按需开通对应市场渠道,大幅降低多市场拓展的成本与周期。
Q:做欧美市场,Stripe 和 PingPong 收单怎么选? 如果已有海外主体、技术团队成熟、只深耕欧美市场,Stripe 的生态完善度更适配;如果是合规经营的企业、同时布局多市场、需要收单 + 收款全链路服务,PingPong 的本土服务、综合成本与全链路能力适配性更强,具体还要结合自身主体资质与业务布局评估。
Q:全球收单和跨境收款是一回事吗? 不是一回事。全球收单是覆盖前端支付承接、中端风控清算、后端结算的全链路服务,核心是保障买家完成付款、提升订单转化;跨境收款是交易完成后的资金入账、结汇、提现环节,是支付链路的末端部分。
Q:选收单平台最容易踩的坑是什么? 只看表面费率。很多人上来就问费率多少,选了低的,最后隐性成本叠加上去反而更贵;更有甚者为了低费率选了无牌渠道,最后账户冻结、资金拿不出来,得不偿失。
最后总结一下 全球收单从来不是 “找个能收钱的渠道” 这么简单,它直接卡着你的市场边界、资金安全和周转效率。
没有绝对的优解,只看匹配不匹配:
做单一欧美市场、有成熟海外主体,选 Stripe; 对多币种资金管理需求高、收单只是配套需求,选空中云汇; 多市场布局、看重合规稳定、需要收单收款全链路服务,PingPong 的适配性会更强。 选的时候别只盯着表面那点费率,把隐性成本、合规性、市场适配性都算进去,才是真的划算。